
اگر بخشی از پولتان را برای چند ماه یا چند سال کنار گذاشتهاید و نمیخواهید آن را در معرض نوسان شدید ارز، طلا یا بورس قرار دهید، میتوانید بهجای نگهداشتن تمام سرمایه در سپرده بانکی، سراغ ترکیبی از ابزارهای کمریسک بروید. در این ترکیب، گزینههایی مانند اوراق با درآمد ثابت، سپردههای مختلف و صندوق درآمد ثابت میتوانند به شما کمک کنند تا ضمن حفظ نقدشوندگی، شانس دریافت بازدهی بیشتری از حساب بانکی داشته باشید.
اما اینجا یک پرسش مهم مطرح میشود: چطور میتوان در شرایط تورمی ایران، سودی نسبتاً باثبات گرفت، بدون اینکه سرمایه را درگیر ریسکهای سنگین کنیم؟
پاسخ این سؤال فقط در پیداکردن یک نرخ سود بالاتر خلاصه نمیشود. ابتدا باید بدانیم پول ما برای چه هدفی کنار گذاشته شده، چه زمانی به آن نیاز داریم و کاهش قدرت خرید چه اثری بر آینده مالی ما خواهد داشت.
سود اسمی با سود واقعی فرق دارد
فرض کنید فردی ۲۰۰ میلیون تومان پسانداز دارد و آن را در حسابی با سود سالانه ۲۰ درصد نگه میدارد. در پایان سال، موجودی او بیشتر شده است؛ اما اگر قیمت کالاها و خدمات در همین مدت ۳۰ درصد رشد کرده باشد، قدرت خرید این پول کاهش پیدا میکند.
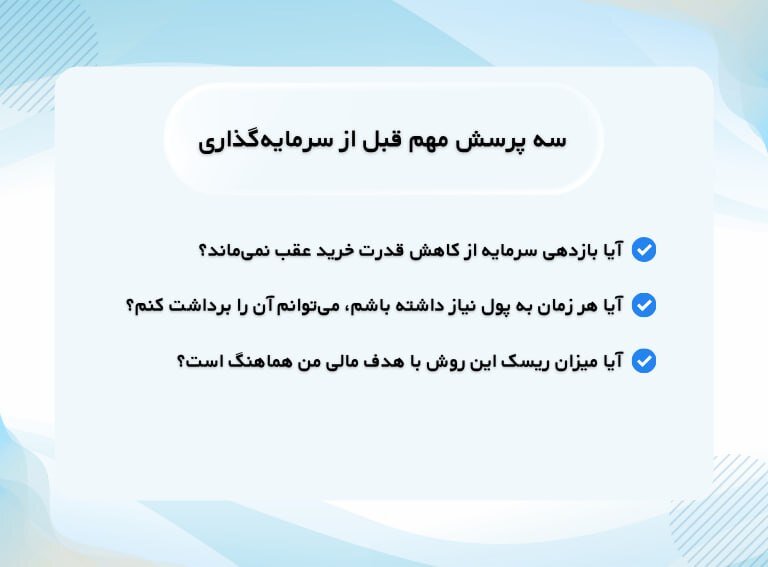
به همین دلیل، هنگام انتخاب محل سرمایهگذاری نباید فقط به عدد سود توجه کرد. سه پرسش مهم در این زمینه عبارتاند از:
بانک برای بسیاری از افراد همچنان محل مناسبی برای نگهداری بخشی از پول است؛ بهخصوص برای هزینههای روزمره، مبالغ اضطراری و سرمایهای که ممکن است در کوتاهمدت موردنیاز باشد. مشکل از جایی آغاز میشود که تمام دارایی، بدون توجه به هدف و افق زمانی، در یک حساب بانکی باقی بماند.
چرا نگهداشتن همه پول در بانک همیشه بهترین تصمیم نیست؟
سپرده بانکی مزیتهایی مانند سادگی، آشنایی و قابلپیشبینی بودن دارد. بااینحال، معمولاً انعطاف آن محدود است. برای مثال، ممکن است برداشت پیش از موعد باعث کاهش سود شود (مانند پرداخت جریمه برداشت) یا حسابی که سود بیشتری دارد، امکان دسترسی سریع به پول را نداشته باشد.
ازسویدیگر، سرمایهگذاری مستقیم در طلا، ارز یا سهام نیز برای همه مناسب نیست. این بازارها میتوانند در مدت کوتاه نوسان زیادی داشته باشند و تصمیمگیری در آنها به دانش، زمان و تحمل ریسک نیاز دارد.
اینجاست که مفهوم «تنوعبخشی» اهمیت پیدا میکند. تنوعبخشی یعنی همه پول را در یک نوع دارایی قرار ندهیم. برای نمونه، یک خانواده میتواند:
- بخشی از پول را برای هزینههای سه تا شش ماه آینده در حساب بانکی نگه دارد.
- بخشی را برای حفظ ارزش دارایی، باتوجهبه میزان ریسکپذیری، به گزینههایی مانند طلا اختصاص دهد.
- بخشی را برای دریافت بازدهی منظمتر، در ابزارهای کمریسک بازار سرمایه سرمایهگذاری کند.
ابزارهای کمریسک چگونه میتوانند بازدهی ایجاد کنند؟
همه روشهای کمریسک، شکل یکسانی ندارند. برخی مستقیماً بر پایه سپرده بانکی هستند و برخی دیگر از اوراق بدهی یا ترکیبی از داراییهای کمنوسان استفاده میکنند. اوراق بدهی معمولاً توسط دولت، شرکتها یا نهادهای معتبر منتشر میشوند و در ازای تأمین مالی، بازدهی مشخصی برای دارنده ایجاد میکنند.
سرمایهگذار میتواند این اوراق را مستقیماً خریداری کند، اما برای این کار باید با بازار، زمان سررسید، قیمت خرید و نقدشوندگی آشنا باشد. برای بسیاری از افراد، استفاده از ابزارهای غیرمستقیم سادهتر است. صندوق درآمد ثابت یکی از همین روشهاست؛ در این صندوق، سرمایه افراد مختلف جمع میشود و مدیر صندوق آن را میان سپرده بانکی، اوراق بدهی و داراییهای کمریسک توزیع میکند.
این روش به معنای سود قطعی در هر شرایطی نیست. بازدهی صندوقها میتواند تغییر کند و ساختار آنها نیز با یکدیگر تفاوت دارد؛ بنابراین باید بهجای توجه صرف به تبلیغات، گزارشهای رسمی، سابقه عملکرد، هزینهها و امکان برداشت وجه را بررسی کرد.
یک مثال واقعی از پسانداز در شرایط تورمی
تصور کنید کارمندی هر ماه ۸ میلیون تومان درآمد مازاد دارد. اگر این مبلغ بدون برنامه در حساب جاری یا کوتاهمدت باقی بماند، ممکن است بخشی از آن صرف خریدهای کوچک و غیرضروری شود. از طرفی، اگر فرد تمام پول خود را وارد بازاری پرنوسان کند، ممکن است هنگام نیاز با زیان مواجه شود.
یک برنامه متعادل میتواند چنین باشد: ابتدا هزینه شش ماه زندگی در حسابی با دسترسی سریع نگهداری شود. سپس مبلغی برای هدف یکساله، مانند پرداخت شهریه یا خرید لوازم ضروری، در یک گزینه کمریسک قرار بگیرد. در کنار آن، سرمایهگذاری بلندمدت با مبلغی کوچک و منظم انجام شود.
نکته مهم این است که سرمایهگذاری ماهانه، حتی با مبالغ کم، معمولاً از تصمیمهای مقطعی بهتر است. فردی که منتظر «زمان ایدئال» میماند، ممکن است ماهها هیچ اقدامی نکند. اما واریز منظم، هم عادت پسانداز ایجاد میکند و هم وابستگی تصمیم مالی به هیجان بازار را کمتر خواهد کرد.
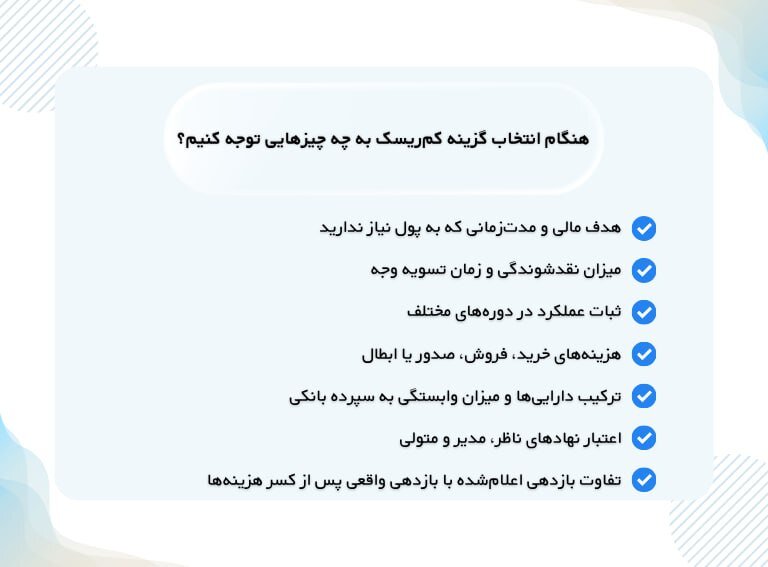
هنگام انتخاب گزینه کمریسک به چه چیزهایی توجه کنیم؟
بازدهی گذشته، تضمینکننده نتیجه آینده نیست. ممکن است یک ابزار در ماه گذشته عملکرد خوبی داشته باشد، اما شرایط بازار یا نرخهای سود در ماههای بعد تغییر کند؛ بنابراین، انتخاب باید بر اساس چند معیار همزمان انجام شود:
همچنین نباید پولی را که برای اجاره، درمان، قسط یا هزینه ضروری ماه آینده نیاز دارید، در گزینهای قرار دهید که برداشت از آن زمانبر است. سرمایهگذاری زمانی منطقی است که ابتدا نیازهای ضروری و بدهیهای پرهزینه مدیریت شده باشند.
آیا سود بیشتر همیشه انتخاب بهتری است؟
خیر سود بالاتر معمولاً با یکی از این موارد همراه است: ریسک بیشتر، نقدشوندگی کمتر، دوره نگهداری طولانیتر یا پیچیدگی بالاتر. برای مثال، ممکن است یک سرمایهگذاری بازدهی بیشتری پیشنهاد دهد، اما خروج از آن پیش از سررسید دشوار باشد. در مقابل، گزینهای با سود کمی پایینتر ممکن است امکان برداشت سریع و شفافیت بیشتری داشته باشد.
پس بهتر است بهجای پرسیدن «کدام گزینه بیشترین سود را میدهد؟» بپرسیم: کدام گزینه برای هدف من، با سطح ریسک قابلقبول، بازدهی مناسبتری ایجاد میکند؟
جمعبندی؛ سود ثابت با تصمیم ترکیبی
برای دریافت بازدهی نسبتاً باثبات و بیشتر کردن شانس حفظ قدرت خرید، لازم نیست تمام سرمایه خود را از بانک خارج کنید یا به سراغ بازارهای پرنوسان بروید. راهکار منطقیتر، ایجاد یک سبد متناسب با نیازهای شخصی است.
بانک میتواند محل نگهداری پول اضطراری باشد؛ اوراق و صندوقهای کمریسک میتوانند برای سرمایهگذاری با افق زمانی مشخص بررسی شوند و داراییهایی مانند طلا نیز، باتوجهبه شرایط و ریسکپذیری فرد، نقش دیگری در سبد داشته باشند.
در این میان، صندوق درآمد ثابت تنها یکی از راههای مدیریت پول است؛ راهی که میتواند برای افرادی مناسب باشد که به دنبال بازدهی منظمتر، مدیریت حرفهای و دسترسی سادهتر هستند. بااینحال، نتیجه نهایی به انتخاب آگاهانه، مقایسه دقیق و پایبندی به اصول پسانداز بستگی دارد، نه صرفاً دنبالکردن بالاترین عدد سود.
۳۳۳




نظر شما