به گزارش خبرآنلاین روزنامه جوان نوشت: دریافت کارمزد و حقالزحمهبرای انتقال مبالغ ناچیز که با محاسبات ریاضی به درصدهای بالایی میرسد، در شرایطی صورت میگیرد که بانکها هیچگونه سود سپردهای به گردش مالی خرد شهروندان پرداخت نمیکنند و حتی از پذیرش مسئولیت امنیت سایبری حسابها شانه خالی میکنند. کاری که در واقع مصداق بارز تحمیل هزینه بر داراییهای راکد، تضییع حقوق مصرفکننده و فاصلهگیری از استانداردهای نوین بانکداری جهانی است.
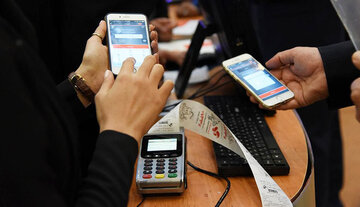
امروزه بیش از ۹۵درصد معاملات خرد و جابجاییهای مالی شهروندان از خرید نیازمندیهای روزانه تا پرداخت کرایههای خرد و حتی پولتوجیبی فرزندان، بهصورت کارتبهکارت انجام میشود. در این میان، بانکها که تمامی نقدینگی و حقوق شهروندان را در اختیار دارند و از آن در فعالیتهای اقتصادی و سودآور خود بهرهبرداری میکنند، بابت سادهترین جابجاییها نظیر انتقال ۲۰هزار تومان (مثلاً کرایه تاکسی)، رقمی بالغ بر هزارو۱۰۰تومان کارمزد (معادل ۵/۵درصد سود) کسر میکنند.
این رویه شبیه به آن است که فردی اموال شما را در جیب خود نگه دارد و برای هر بار پس دادن یا جابجایی پول خودتان، بخشی از آن را به عنوان باج یا حقالزحمه بردارد. وضعیتی که در افکار عمومی به سناریوی تحلیل رفتن تدریجی و «خورده شدن» سپردهها بدون خرید هیچ کالایی تبدیل شده است.
سیستم بانکی از یک سو مشتریان را رسماً از شعب بیرون رانده و ارائه خدمات پایهای نظیر پرداخت قبوض، افتتاح حساب، صدور رمز و حتی خدماتدهی به سازمانها را به نصب اپلیکیشنها و سامانههای الکترونیکی از طرف مشتریان محدود کرده است، و از سوی دیگر برای همین خدمات غیرحضوری هزینههای سنگینی تحمیل میکند.
مثلاً در حوزه پیامکهای بانکی، با وجود حذف ارسال پیامک برای مبالغ پایین ازسوی برخی بانکها، کماکان اعداد قابلتوجهی تحت عنوان حق اشتراک پیامکی هر شش ماه از حسابها کسر میشود، در حالی که کوچکترین همراهی یا پاداشی نظیر قرعهکشیهای دورهای سالهای گذشته نیز به فراموشی سپرده شده است. گذار اجباری از دفترچههای کاغذی و فیزیکی سنتی که امنیت و مالکیت مشخصی داشتند، به کارتهای بانکی تحمیلی، بدون پذیرش کوچکترین ریسک امنیتی از سوی بانکها صورت گرفته است.
اگر به هر دلیلی حساب مشتریان خالی شود یا مورد کلاهبرداری سایبری قرار گیرند، سیستم بانکی با فرافکنی و بسنده کردن به این جمله که «باید از رمزهای خود حفاظت کنید» هیچگونه مسئولیتی نمیپذیرد. این رویکرد غیرمنصفانه در کنار عدم تضمین نقدینگی خودپردازها برای پرداخت پول نقد به صاحب اصلی حساب، نشاندهنده انحراف بانکها از وظایف ذاتی و ایمنسازی دارایی مردم است.




نظر شما