
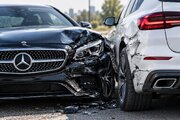
امیرمسعود عابدین: فرض کنید با یک خودروی معمولی در خیابان در حال رانندگی هستید و ناگهان یک اشتباه چندثانیهای باعث برخورد با یک خودروی لوکس میشود. نگاه اول به خودرو کافی است تا نگرانی شروع شود: یک چراغ گرانقیمت، سپر مجهز به رادار، گلگیر، کاپوت یا حتی یک قطعه از بدنه یک خودروی وارداتی میتواند هزینهای بسیار بیشتر از ارزش خودروهای معمولی داشته باشد.
اما آیا راننده مقصر باید تمام این خسارت را پرداخت کند؟ نه لزوما.
قانون بیمه شخص ثالث برای چنین شرایطی، مفهومی به نام خودروی متعارف و نامتعارف تعریف کرده و میزان خسارت قابل جبران را برای خودروهای گرانتر از این حد، محدود کرده است.
خودروی لوکس از نظر بیمهای دقیقا چیست؟
در قانون، اصطلاح اصلی «خودروی نامتعارف» است، نه لزوما خودروی لوکس. مطابق تبصره ۴ ماده ۸ قانون بیمه اجباری شخص ثالث، خودروی متعارف خودرویی است که قیمت آن کمتر از ۵۰ درصد سقف تعهدات بدنی تعیینشده در ابتدای هر سال باشد. در نتیجه، خودرویی که ارزش آن از این مرز بالاتر باشد، در دسته نامتعارف قرار میگیرد.
برای سال ۱۴۰۵، دیه کامل در ماههای حرام ۲ میلیارد و ۸۰۰ میلیون تومان تعیین شده و در نتیجه مرز ۵۰ درصدی به ۱ میلیارد و ۴۰۰ میلیون تومان میرسد.
البته این به معنی آن نیست که هر خودرویی با قیمت بالاتر از ۱٫۴ میلیارد تومان از نظر عرف بازار «لوکس» محسوب میشود؛ این عدد صرفا مرز قانونی متعارف و نامتعارف بودن در محاسبات بیمهای است.
حتی برای سال ۱۴۰۵، «دنای معمولی» به عنوان شاخص خودروی متعارف در رسیدگی به خسارت خودروهای نامتعارف اعلام شده است.
چرا این مرز اهمیت دارد؟
چون وقتی خودروی زیاندیده نامتعارف باشد، قانون نمیگوید بیمه باید تمام خسارت واقعی آن خودرو را پرداخت کند.
تبصره ۳ ماده ۸ قانون میگوید خسارت مالی ناشی از تصادف، در مورد خودروی نامتعارف، فقط تا میزان خسارت متناظر واردشده به گرانترین خودروی متعارف قابل جبران است؛ این محدودیت هم فقط متوجه شرکت بیمه نیست و طبق نظریه مشورتی اداره کل حقوقی قوه قضاییه، راننده مقصر نیز مشمول همین محدودیت است.
اینجا دقیقا همان نکتهای است که خیلی از رانندگان از آن خبر ندارند.
«خسارت متناظر» یعنی چه؟
فرض کنید یک خودروی ۴ میلیارد تومانی در تصادف آسیب دیده و کارشناس خسارت واقعی آن را ۶۰۰ میلیون تومان تعیین کرده است.
اگر خودروی زیاندیده نامتعارف باشد، نمیتوان صرفاً گفت: خسارت ۶۰۰ میلیون تومان است، پس بیمه باید ۶۰۰ میلیون تومان پرداخت کند. در عوض باید دید همین میزان آسیب، نسبت به ارزش خودروی نامتعارف، معادل چه خسارتی در گرانترین خودروی متعارف خواهد بود.
برای درک سادهتر، اگر ارزش خودروی نامتعارف ۴ میلیارد تومان و ارزش خودروی متعارف مبنا ۱٫۴ میلیارد تومان باشد، نسبت ارزشها ۳۵ درصد است. بنابراین خسارت متناظرِ ۶۰۰ میلیون تومانی حدود ۲۱۰ میلیون تومان خواهد بود.
یعنی در چنین مثال فرضی، مبنای جبران خسارت میتواند حدود ۲۱۰ میلیون تومان باشد، نه کل ۶۰۰ میلیون تومان. این همان چیزی است که قانون از آن با عنوان «خسارت متناظر» یاد میکند. البته عدد نهایی در پرونده واقعی به ارزیابی کارشناسی و شرایط خودرو و خسارت بستگی دارد و نمیتوان این نسبت را بدون کارشناسی برای همه تصادفها به کار برد.
پس اگر بیمهنامه من سقف ۱٫۴ میلیارد تومان داشته باشد، همهچیز حل است؟
خیر؛ این یکی از مهمترین سوءتفاهمهاست. در سال ۱۴۰۵ حداکثر تعهد مالی قابل انتخاب در بیمه شخص ثالث ۱ میلیارد و ۴۰۰ میلیون تومان است و حداقل آن ۷۰ میلیون تومان تعیین شده است. اما در تصادف با خودروی نامتعارف، صرفا نگاه کردن به سقف بیمهنامه کافی نیست.
اگر خسارت واقعی خودروی گرانقیمت ۶۰۰ میلیون تومان باشد ولی «خسارت متناظر» آن مثلا ۲۱۰ میلیون تومان محاسبه شود، داشتن بیمهنامه با تعهد مالی ۱٫۴ میلیارد تومان هم باعث نمیشود بیمه ۶۰۰ میلیون تومان پرداخت کند.
محدودیت خودروی نامتعارف، قبل از سقف تعهد مالی بیمهنامه وارد محاسبه میشود. به همین دلیل، بالا بردن سقف تعهد مالی بیمه شخص ثالث بسیار مهم است، اما نباید تصور کرد این افزایش، محدودیت قانونی خودروی نامتعارف را از بین میبرد.
پس چه زمانی ممکن است راننده مقصر واقعا از جیبش پول بدهد؟
اینجا باید دو موضوع را از هم جدا کرد.
حالت اول؛ خسارت در محدوده قانونی است اما سقف بیمه کافی نیست
فرض کنید خسارت قابل جبران طبق قواعد خودروی متعارف ۲۰۰ میلیون تومان محاسبه شده، اما راننده مقصر بیمهنامهای با سقف تعهد مالی ۷۰ میلیون تومان دارد. در این حالت، سقف بیمهنامه اجازه پرداخت کل خسارت قابل جبران را نمیدهد و موضوع میتواند برای راننده مقصر هزینه مستقیم ایجاد کند.
به همین دلیل، خرید بیمه شخص ثالث با حداقل تعهد مالی همیشه به معنی پوشش مناسب برای همه ریسکهای رانندگی نیست. در سال ۱۴۰۵ حداقل تعهد مالی ۷۰ میلیون تومان است، در حالی که حداکثر سقف قابل انتخاب به ۱٫۴ میلیارد تومان میرسد.
حالت دوم؛ خسارت واقعی خودروی نامتعارف از خسارت متناظر بیشتر است
اینجا وضعیت کاملا متفاوت است. اگر خسارت واقعی خودروی نامتعارف بیشتر از خسارت متناظر باشد، قانون اصل جبران را تا همان خسارت متناظر محدود میکند. نظریه مشورتی اداره کل حقوقی قوه قضاییه نیز تصریح کرده که این محدودیت علاوه بر بیمهگر، خود راننده مقصر را هم شامل میشود.
بنابراین نمیتوان به شکل ساده گفت: «اگر با خودروی لوکس تصادف کردی، هرچه بیمه ندهد باید خودت بدهی.» این جمله دقیق نیست.
در بسیاری از پروندهها، بخشی از خسارت واقعی که به دلیل نامتعارف بودن خودرو از سقف «خسارت متناظر» بالاتر میرود، اصولاً در چارچوب مسئولیت راننده مقصر قابل مطالبه نیست.
پس تکلیف باقی خسارت خودروی لوکس چه میشود؟
این قسمت بیشتر به مالک خودروی نامتعارف مربوط میشود. فرض کنید خودرو ۴ میلیارد تومان ارزش دارد و در یک تصادف، ۶۰۰ میلیون تومان خسارت واقعی دیده است؛ اما بر اساس قواعد خسارت متناظر، ۲۱۰ میلیون تومان مبنای جبران قرار میگیرد.
در این حالت، اختلاف میان خسارت واقعی و مبلغ قابل جبران از طریق شخص ثالث، لزوماً قابل مطالبه از راننده مقصر نیست. مالک خودروی گرانقیمت برای پوشش ریسک چنین اختلافی میتواند از بیمه بدنه استفاده کند؛ البته میزان و شرایط پوشش به بیمهنامه و تعهدات خریداریشده بستگی دارد.
به زبان ساده، قانون بخشی از ریسک خودروهای بسیار گرانقیمت را از نظام بیمه شخص ثالث خارج کرده و مالک چنین خودرویی برای پوشش کاملتر ریسک خود باید به بیمه بدنه و شرایط آن توجه کند.
یک چراغ خودرو لوکس چطور میتواند پای بیمه را وسط بکشد؟
تصادف با خودروهای جدید فقط به بدنه محدود نیست. برای مثال، در یک خودروی لوکس ممکن است یک ضربه نسبتا کوچک باعث آسیب همزمان به سپر، چراغ، رادار، دوربین، سنسور یا تجهیزات الکترونیکی شود.
اما در ارزیابی خسارت خودروی نامتعارف، موضوع فقط قیمت قطعه نصبشده روی خودروی گرانقیمت نیست؛ باید دید خسارت متناظر آن قطعه یا آسیب در خودروی متعارف مبنا چقدر خواهد بود.
به همین دلیل، ممکن است یک چراغ چند صد میلیون تومانی در یک خودروی لوکس، در محاسبات بیمهای به همان مبلغ واقعی خودش قابل جبران نباشد. این مسئله برای خودروهای وارداتی و مدلهایی که قطعات خاص و گرانقیمت دارند، اهمیت بیشتری پیدا میکند.
آیا افت قیمت هم شامل این محدودیت میشود؟
افت قیمت خودرو نیز در چارچوب خسارت مالی قرار میگیرد و در پروندههای تصادف میتواند مطرح باشد. اداره کل حقوقی قوه قضاییه در نظریه مشورتی خود، کسر قیمت ناشی از تصادف را نیز نوعی خسارت مالی دانسته است. همچنین همان نظریه تأکید میکند که محدودیت مقرر در تبصره ۳ ماده ۸ درباره خودروی نامتعارف، نسبت به شرکت بیمه و راننده مقصر هر دو اعمال میشود.
بنابراین در یک پرونده واقعی، محاسبه خسارت صرفاً به فاکتور تعمیرگاه محدود نمیشود و باید مجموعه خسارتهای قابل مطالبه با توجه به مقررات و نظر کارشناسی بررسی شود.
اگر خودروی لوکس بیمه بدنه داشته باشد چه؟
اینجا شرایط برای مالک خودرو میتواند متفاوت باشد. بیمه بدنه اصولاً برای پوشش خسارت واردشده به خود خودروی بیمهشده طراحی شده و میتواند در مواردی که شخص ثالث یا راننده مقصر تمام خسارت را پوشش نمیدهد، نقش مهمی داشته باشد.
برای خودروهای گرانقیمت، این موضوع اهمیت بیشتری پیدا میکند؛ زیرا هزینه تعمیر یک تصادف ممکن است بهسرعت از مبلغی که در یک بیمهنامه شخص ثالث قابل جبران است عبور کند.
البته مالک خودرو باید هنگام خرید بیمه بدنه، ارزش واقعی خودرو، سقف تعهد، فرانشیز و پوششهای انتخابی را بررسی کند و صرفاً داشتن نام «بیمه بدنه» را معادل پوشش نامحدود نداند.
اگر راننده مقصر بیمه نداشته باشد چه؟
نداشتن بیمه شخص ثالث به معنی از بین رفتن محدودیت خودروی نامتعارف نیست. قانون، اصل محدودیت خسارت خودروی نامتعارف را به بیمهنامه شخص ثالث یا مقصر حادثه مرتبط کرده است. به بیان دیگر، نبود بیمه باعث نمیشود راننده مقصر ناگهان مسئول پرداخت تمام خسارت واقعی یک خودروی گرانقیمت شود. محدودیت قانونی «خسارت متناظر» همچنان موضوعیت دارد.
البته نداشتن بیمه شخص ثالث خودش تبعات قانونی و مالی جداگانهای دارد و راننده نباید آن را با مسئله خسارت خودروی نامتعارف یکی بداند.
یک اشتباه دیگر؛ قیمت کارخانه ملاک نیست
ممکن است تصور شود که برای تشخیص اینکه خودرو متعارف است یا نامتعارف، باید قیمت کارخانه را نگاه کرد. اما در یک نظریه مشورتی اداره کل حقوقی قوه قضاییه درباره نحوه تعیین قیمت خودرو، قیمت عرف بازار را ملاک دانسته و قیمت رسمی کارخانه را معیار اصلی تشخیص قرار نداده است؛ بهخصوص درباره خودروهای خارجی و خودروهای کارکرده که ممکن است قیمت رسمی مشخصی نداشته باشند.
بنابراین ارزش خودرو در زمان حادثه و نحوه کارشناسی آن اهمیت اساسی دارد.
قبل از اینکه با خودروی لوکس تصادف کنیم، چه کاری از دستمان برمیآید؟
شاید مهمترین کاری که راننده میتواند انجام دهد، انتخاب سقف تعهد مالی مناسب برای بیمه شخص ثالث باشد. در سال ۱۴۰۵ فاصله میان حداقل تعهد ۷۰ میلیون تومانی و حداکثر ۱٫۴ میلیارد تومانی بسیار قابل توجه است. برای رانندهای که در شهرهای پرترافیک تردد میکند و احتمال برخورد با خودروهای گرانقیمت برایش وجود دارد، توجه به سقف تعهد مالی میتواند ریسک مالی ناشی از یک تصادف را کاهش دهد.
البته همانطور که گفته شد، افزایش سقف تعهد مالی محدودیت قانونی خودروی نامتعارف را حذف نمیکند؛ بلکه برای خسارتهایی که در محدوده قابل جبران قرار میگیرند، پوشش مالی بیشتری در اختیار راننده میگذارد.
جمعبندی؛ تصادف با خودروی لوکس همیشه به معنی ورشکستگی نیست
تصادف با یک خودروی گرانقیمت میتواند ترسناک باشد، اما تصور رایج «هرچه بیمه ندهد، راننده مقصر باید از جیب پرداخت کند» با قواعد فعلی کاملا منطبق نیست.
قانون برای خودروهای نامتعارف یک سقف مشخص تحت عنوان خسارت متناظر با گرانترین خودروی متعارف تعیین کرده است. در سال ۱۴۰۵ نیز با مرز ۱٫۴ میلیارد تومانی برای خودروی متعارف و معرفی دنای معمولی بهعنوان شاخص، این موضوع بیش از گذشته در پروندههای تصادف با خودروهای گرانقیمت اهمیت پیدا کرده است.
از طرف دیگر، اگر خسارت قابل جبران در محدوده تعهد بیمهنامه باشد اما راننده حداقل پوشش مالی را انتخاب کرده باشد، ممکن است بخشی از خسارت قابل پرداخت خارج از تعهد بیمهنامه باقی بماند.
بنابراین برای راننده مقصر، مسئله فقط «داشتن بیمه شخص ثالث» نیست؛ سقف تعهد مالی، وضعیت خودروی طرف مقابل و قواعد مربوط به خودروی متعارف و نامتعارف هم اهمیت دارند.
و برای مالک خودروی گرانقیمت نیز بیمه شخص ثالث طرف مقابل قرار نیست تمام ریسک مالی خودرو را پوشش دهد؛ به همین دلیل، داشتن بیمه بدنه با پوشش متناسب میتواند بخش دیگری از این ریسک را مدیریت کند.

اگر قصد خرید یا تمدید بیمه شخص ثالث یا بیمه بدنه خودرو را دارید، میتوانید گزینههای بیمه را از طریق «بیمه شو» بررسی و مقایسه کرده و از تخفیفات آن بهرهمند شوید.
۳۲۲

نظر شما