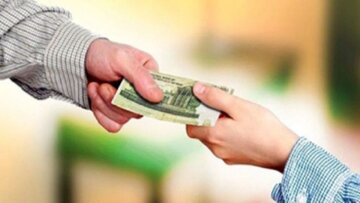
به گزارش پایگاه فکر و فرهنگ مبلغ، نحوه تعامل با بدهکار از موضوعات مهم در روابط مالی و اجتماعی است که رعایت آن، افزون بر حفظ شأن و کرامت بدهکار، میتواند زمینه رشد فضایل اخلاقی در طلبکار و بهرهمندی او از آثار معنوی و پاداشهای قرض دادن را فراهم کند. بر همین اساس، بررسی آیات قرآن و روایات مربوط به شیوه رفتار با بدهکار میتواند چارچوبی جامع برای تنظیم روابط مالی بر اساس اخلاق، عدالت و کرامت انسانی ارائه دهد.
بنابر روایت الشیعه، یکی از نخستین آداب در تعامل با بدهکار، اخلاص است. اخلاص در اعمال، نشانه پایبندی انسان به راه استوار و چنگ زدن به ریسمان محکم الهی است[1] و موجب میشود انسان نزد پروردگار از ارزش و جایگاه بیشتری برخوردار شود.[2]
از همین رو، قرآن کریم در آیه ۲۴۵ سوره بقره از قرض با عنوان «قرضاً حسناً» یاد کرده است؛ یعنی قرضی که فرد آن را با نیت خالص، رضایت و طیب خاطر[3] و از مال حلال و پاکیزه در اختیار نیازمند قرار دهد.[4] قرض دادن زمانی میتواند حقیقتاً «قرض» به شمار آید که با انگیزه تقرب به خداوند[5] و نیت پاک انجام شود.[6]
خداوند از قرض دادن به نیازمندان با تعبیرهایی یاد کرده که بیانگر فضیلت و عطوفت الهی است[7] و قرض را به خود نسبت داده است.[8] این تعبیر میتواند از آن جهت باشد که فرد نیازمند احساس ضعف، خواری و وابستگی نکند و بداند که خداوند، کمک به او را همچون قرضی به خویش معرفی کرده است.[9]
تکریم
دومین ادب در رفتار با بدهکار، تکریم و احترام به شخصیت او است. در آموزههای اسلامی، انسان از کرامت برخوردار است[10] و مؤمن نیز جایگاهی ویژه دارد. پیامبر اکرم(ص) در روایتی میفرمایند: «تکریم او تکریم خداوند است».[11]
امام صادق(ع) نیز درباره رفتار کریمانه با بندگان خدا سخنان ارزشمندی بیان کردهاند. از جمله میفرمایند: «خداوند فرموده است خلق، خانواده و عیال من هستند و محبوبترین آنان نزد من کسانی هستند که به بندگانم لطف بیشتری دارند و در تأمین نیاز آنان تلاش بیشتری نمایند».[12]
آن حضرت در روایت دیگری میفرمایند: «اگر جایگاه مؤمن نزد پروردگار دانسته شود، در برآوردن نیاز او سستی ورزیده نمیشود».[13]
امام کاظم(ع) نیز فرمودهاند: «کسی که نیاز فردی از دوستان ما را برآورد، مانند آن است که نیاز ما اهلبیت را برآورده است».[14]
بنابراین، انسانی که در آموزههای اسلامی دارای کرامت است، شایسته آن است که در تمام مراحل تعامل با بدهکار نیز مورد احترام قرار گیرد. طلبکار باید هنگام پرداخت قرض، مطالبه آن و دریافت بدهی، منزلت انسانی بدهکار را مورد توجه قرار دهد. از مهمترین جلوههای این تکریم میتوان به حفظ آبرو، خوشاخلاقی، پرهیز از منت، پرداخت سریع، مهلت دادن و بخشش بدهی اشاره کرد.
حفظ آبرو
یکی دیگر از اصول مهم در تعامل با بدهکار، حفظ آبروی او است. آبرو از ارزشهای مهم انسانی به شمار میرود و انسان علاوه بر آنکه خود وظیفه دارد از آبروی خویش محافظت کند، دیگران نیز موظفاند در برخورد با او شأن و حرمتش را رعایت کنند و رفتاری همراه با کرامت داشته باشند.
قرآن کریم آبروریزی و تعرض به حیثیت مؤمنان را ممنوع کرده است[15] و برای چنین رفتاری عذاب دردناکی بیان کرده است.[16] از این رو، طلبکار نیز هنگام مطالبه حق خود باید مراقب باشد که این مطالبه به قیمت خدشهدار شدن آبروی بدهکار تمام نشود.
در روایتی آمده است که مردی از انصار نزد امام حسین(ع) رفت و قصد داشت حاجت خود را با ایشان در میان بگذارد. امام(ع) برای حفظ آبروی او فرمودند: «ای برادر انصاری! آبروی خود را حفظ کن و درخواست خود را شفاهی و رو در رو مطرح نکن؛ بلکه حاجتت را در نامهای بنویس و بیاور تا من آنچه در نامه نوشتهای و سبب خوشحالی تو میشود، به خواست خدا برآورده سازم».[17]
این روایت نشان میدهد حتی در هنگام کمک به فرد نیازمند نیز باید شیوهای انتخاب شود که شأن و آبروی او محفوظ بماند.
خوشاخلاقی
خوشاخلاقی در برخورد با مردم و مراجعهکنندگان از جمله توصیههای خداوند به پیامبر اکرم(ص) بوده است[18] و در سیره اهلبیت(ع) نیز اهمیت فراوانی داشته است. پیامبر اکرم(ص) فرمودند: «در ترازوی عمل آدمی در روز قیامت، چیزی برتر از خوشرویی نیست».[19]
این اصل در برخورد با بدهکار اهمیت بیشتری پیدا میکند؛ زیرا کسی که به دلیل نیاز مالی ناچار به گرفتن قرض شده است، ممکن است همزمان با مشکلات و فشارهای دیگری نیز مواجه باشد.
پیامبر اکرم(ص) درباره کسی که به فرد ستمدیده، محروم و نیازمند قرض میدهد و در زمان مطالبه نیز با او رفتار مناسبی دارد، پاداش فراوانی بیان کردهاند و فرمودهاند: «هر کس به ستمدیده و محرومی قرض دهد و در مطالبه آن خوش رفتاری کند، اعمال خویش را از سر گیرد ... و خدا در برابر هر درهم او هزار قنطار از بهشت به وی خواهد بخشید».[20][21] همچنین در روایات، ترشرویی با برادر مؤمن موجب خشم الهی دانسته شده است.[22]
از این رو، حتی زمانی که طلبکار حق قانونی خود را مطالبه میکند، شیوه برخورد او باید همراه با احترام، آرامش و خوشرویی باشد.
منت ننهادن
از دیگر مصادیق رفتار کریمانه با بدهکار، پرهیز از منت گذاشتن است. طلبکار نباید قرض دادن یا کمک مالی خود را به وسیلهای برای تحقیر و کوچک شمردن بدهکار تبدیل کند.
خداوند در قرآن کریم منت گذاشتن بر دیگران را نهی کرده است[23] و انفاقی را که با منت همراه باشد، در کنار انفاق از روی ریا قرار داده[24] و آن را عملی باطلکننده دانسته است.[25][26][27] در مقابل، کسانی که در کمکهای خود منت نمیگذارند، از پاداش ویژه الهی برخوردار میشوند.[28]
قرآن با نسبت دادن قرض به خداوند، مؤمنان را به قرضی دعوت میکند که با اذیت و منت همراه نباشد.[29] امام صادق(ع) نیز میفرمایند: «کسی که کار نیکی برای برادرش انجام دهد و بر او منتی بگذارد، اعمال او از بین خواهد رفت و تلاشش دارای خسران و زیان خواهد شد و خداوند بر منتگذار، بهشت را حرام نموده است».[30]
بنابراین، قرض دادن زمانی با روح آموزههای اسلامی سازگار است که کمک به نیازمند، زمینهای برای برتریجویی و منت گذاشتن فراهم نکند.
پرداخت سریع
فردی که توانایی قرض دادن دارد و پذیرفته است نیاز مالی شخص دیگری را برطرف کند، شایسته است در انجام این کار تأخیر نکند. رفتار کریمانه اقتضا میکند نیازمند را در انتظار و سرگردانی قرار ندهد و به گونهای رفتار نکند که فرد از دریافت کمک پشیمان شود.
اهمیت سرعت در برآوردن نیاز دیگران به اندازهای است که امام سجاد(ع) فرمودهاند: «من در برآوردن نیاز دشمن خود نیز شتاب میکنم؛ زیرا میترسم دست رد به سینه او بزنم و او از من بینیاز شود».[31]
بنابراین، هنگامی که فردی برای رفع نیاز دیگری وعده کمک میدهد، سرعت عمل نیز میتواند بخشی از رفتار اخلاقی و کریمانه او باشد.
مهلت دادن
رعایت شرایط بدهکار ناتوان و دادن فرصت برای بازپرداخت بدهی، از آموزههای مهم قرآن و روایات است. این رفتار به عنوان یکی از جلوههای اخلاق کریمانه در تعامل با بدهکار مورد تأکید قرار گرفته است.
خداوند در آیه ۲۸۰ سوره بقره به یکی از حقوق بدهکاران اشاره کرده و میفرماید اگر بدهکار توانایی پرداخت اصل بدهی خود را ندارد، باید تا زمان گشایش مالی به او مهلت داده شود.[32] این حکم، یک اصل کلی درباره برخورد با بدهکارانی است که واقعاً در تنگنای مالی قرار گرفتهاند.
در قوانین اسلامی نیز تصریح شده است که صرف بدهکار بودن فرد، مجوز گرفتن خانه و وسایل ضروری زندگی او نیست؛ بلکه حقوق طلبکار باید به گونهای اعمال شود که نیازهای اساسی زندگی بدهکار و خانوادهاش از بین نرود. این رویکرد، حمایت روشنی از حقوق اقشار ضعیف جامعه محسوب میشود.
پیامبر اکرم(ص) نیز با توجه به مضمون آیه مذکور فرمودهاند: «کسی که قرض کرده و آن را در اسراف و گناهی به کار نگیرد، ولی در پرداخت بدهی به سختی افتاده است، به او فرصت داده شود تا امکاناتی برایش فراهم شود و قرضش را بپردازد».[33]
بخشش بدهی
یکی از بالاترین جلوههای رفتار کریمانه با بدهکار، بخشش طلب در صورت فراهم بودن شرایط است. قرآن کریم بخشیدن بدهی فرد تنگدست را حتی از صرف مهلت دادن نیز ارزشمندتر معرفی کرده[34] و برای چنین کاری پاداش اخروی بیان کرده است.[35]
با توجه به این آموزهها، قرآن کریم رابطه طلبکار و بدهکار را تنها در چارچوب حقوق مالی تعریف نمیکند، بلکه جنبه انسانی و اخلاقی آن را نیز مورد توجه قرار میدهد. گذشت از بدهکاری که در تنگنا قرار گرفته است، میتواند کینه و روحیه انتقام را به محبت و صمیمیت تبدیل کند و به افراد ضعیف جامعه فرصت دهد بار دیگر به فعالیت و تلاش اقتصادی بازگردند؛ فعالیتی که آثار آن میتواند به کل جامعه بازگردد.[36]
پیامبر اکرم(ص) نیز فرمودهاند: «در صورتی که وضعیت مالی طلبکار خوب باشد، مقدار قرض خود را با او به صورت صدقه حساب کند یا او را رها کند و ببخشد که این برای او بهتر خواهد بود».[37]
تنظیم اسناد
یکی دیگر از آداب مهم در روابط میان طلبکار و بدهکار، تنظیم و ثبت اسناد قرض است. هدف از نوشتن قرارداد قرض، محکمکاری، رعایت مصالح زندگی، حفظ اموال در صورت مرگ، جلوگیری از انکار یا فراموشی، ثبت دقیق زمان پرداخت و امکان گواهی دادن در آینده بیان شده است.[38][39][40][41][42][43]
ثبت دقیق قرض میتواند از شکلگیری بسیاری از اختلافات جلوگیری کند و در صورت بروز اختلاف، امکان استناد در محاکم قضایی را فراهم سازد.[44] از همین رو، قرآن کریم نسبت به ثبت بدهیهای مدتدار تأکید کرده است.[45]
خداوند در آیه ۲۸۲ سوره بقره میفرماید: «ای کسانی که ایمان آوردهاید! هنگامی که بدهی مدتداری به یکدیگر میدهید، آن را بنویسید. آن در نزد خداوند به عدالت نزدیکتر و برای شهادت و گواهی دادن مستقیمتر و برای جلوگیری از شک و تردید بهتر است».[46]
بر اساس این آیه، برای فردی که سند قرض را تنظیم میکند نیز شرایطی مطرح شده است؛ از جمله آگاهی دقیق از مسائل مربوط به دین،[47] رعایت عدالت در ثبت توافق دو طرف[48] و هماهنگی مفاد سند با قوانین شرعی.[49] مشهور میان بسیاری از علمای شیعه و اهل سنت، استحباب تنظیم سند برای قرض است.[50]
پرهیز از ربا
یکی دیگر از اصول مهم در روابط مالی، پرهیز از ربا است. آموزههای اسلامی برای رشد معنوی افراد برخوردار و جلوگیری از وابستگی آنان به ثروت و سودجویی، ربا را حرام دانستهاند.
بر اساس فرمایش امام رضا(ع)، از جمله حکمتهای حرمت ربا، جلوگیری از کنار رفتن قرض، کارهای نیک و معروف، پیشگیری از ظلم و فساد و جلوگیری از تلف و نابودی اموال است.[51]
بر همین اساس، طلبکار هنگام قرض دادن نباید قصد دریافت مبلغی بیشتر از اصل قرض را به عنوان سود ربوی داشته باشد. قرآن کریم در آیه ۲۷۸ سوره بقره مؤمنان را به تقوا و دوری از ربا فراخوانده است.[52]
پیامبر اکرم(ص) نیز فرمودهاند: «هر قرضی که سود و منفعتی به همراه داشته باشد، حرام است».[53] در روایات، ربا از زشتترین انواع معامله معرفی شده[54] و برای بیان شدت ناپسندی آن، تعابیر بسیار سختی به کار رفته است.[55]
از این رو، رابطه قرض باید بر کمک و رفع نیاز استوار باشد، نه بر کسب سود نامشروع از نیاز مالی دیگران.
گواهی گرفتن
برای پیشگیری از اختلاف و تثبیت حقوق هر دو طرف، هنگام تنظیم اسناد قرض، بر گواه گرفتن نیز تأکید شده است.[56][57]
در آموزههای اسلامی، برای گواهی بر چنین قراردادهایی شرایطی بیان شده است و در صورت فراهم بودن شرایط، از دو مرد مسلمان و در صورت نبود آنان، از یک مرد و دو زن مسلمان برای شهادت استفاده میشود؛ همچنین دینداری، امانتداری، صلاحیت، عفت، عدالت، بلوغ و عقل شاهدان مورد توجه قرار گرفته است.[58][59][60][61][62][63]
تأکید قرآن بر نوشتن مقدار قرض و شاهد گرفتن بر آن، نشاندهنده اهمیت ثبت و تثبیت حقوق مالی طرفین است.[64] این موضوع در کنار توصیههای اخلاقی، بیانگر آن است که اسلام برای جلوگیری از اختلاف، هم بر اخلاق و هم بر سازوکارهای حقوقی تأکید دارد.
دریافت قرض از زکات
طلبکار در مواجهه با بدهکاری که توانایی پرداخت قرض خود را ندارد، نباید تنها به رابطه شخصی میان خود و بدهکار توجه کند. اگر فرد بدهکار در شرایطی قرار گرفته باشد که امکان پرداخت بدهی را ندارد، میتواند از مصادیق «غارمین» و یکی از گروههای مستحق زکات محسوب شود.[65]
بر اساس روایتی از پیامبر اکرم(ص)، پرداخت بدهی چنین افرادی از محل زکات بر عهده امام و حاکم اسلامی قرار گرفته و در صورت کوتاهی در این زمینه، مسئولیت متوجه او خواهد بود.[66]
از سوی دیگر، طبق فرمایش امام کاظم(ع)، طلبکار نیز میتواند بدهی فرد ناتوان را از زکات مال خود محسوب کند و هنگام پرداخت زکات، آن مقدار را از زکات خویش کسر نماید.[67]
نتیجهگیری
اسلام رابطه با بدهکار را صرفاً یک رابطه اقتصادی و مالی نمیداند، بلکه آن را زمینهای برای بروز اخلاص، کرامت انسانی، خوشاخلاقی، گذشت و عدالت اجتماعی معرفی میکند.
تأکید بر حفظ آبروی بدهکار، رفتار خوشایند هنگام مطالبه، پرهیز از منت گذاشتن، پرداخت سریع، مهلت دادن به بدهکار ناتوان، بخشش بدهی در شرایط مناسب، تنظیم اسناد، پرهیز از ربا، گواه گرفتن و استفاده از ظرفیت زکات برای حمایت از بدهکاران، نشان میدهد که در آموزههای اسلامی، رابطه مالی نباید از ملاحظات اخلاقی و انسانی جدا شود.
از این منظر، عمل به آداب تعامل با بدهکار میتواند علاوه بر کاهش تنشها و اختلافات مالی، به حفظ کرامت افراد، تقویت روابط اجتماعی و افزایش همبستگی جامعه کمک کند. در چنین نگاهی، طلبکار ضمن رعایت حق خود، موظف است شأن انسانی بدهکار را نیز در تمام مراحل رابطه مالی مورد توجه قرار دهد و از تبدیل یک نیاز مالی به عاملی برای تحقیر، فشار و آسیب اجتماعی جلوگیری کند.
پینوشتها
[1] لقمان/ ۲۲.
[2] آل عمران/ 162-163.
[3] ابن جوزی، زاد المسیر، ج۱، ص۲۲۱.
[4] فیض کاشانی، تفسیر الصافی، ج۱، ص۲۷۳.
[5] فخر رازی، مفاتیح الغیب، ج۶، ص۵۰۰.
[6] طبرسی، مجمع البیان، ج۲، ص۶۰۸.
[7] کیاهراسی، احکام القرآن، ج ۱، ص22.
[8] کاشانی، تفسیر منهج الصادقین، ج2، ص53.
[9] قرائتی، تفسیر نور، ج۱، ص۳۸۶-۳۸۸.
[10] اسرا / ٧٠.
[11] کوفی اهوازی، المؤمن، ص۵۵.
[12] کلینی، کافی، ج۳، ص۵۰۷.
[13] کلینی، کافی، ج۴، ص۳۴.
[14] ابن قولویه، کامل الزیارات، ص۳۳۶-۳۳۵.
[15] نساء/۱۴۸؛ حجرات / ۱۱-۱۲.
[16] توبه/ ۷.
[17] حرانی، تحف العقول، ص۲۴۷.
[18] قلم/۴؛ آل عمران/ ۱۵۹.
[19] کلینی، کافی، ج۳، ص۲۵۷.
[20] قرشی، قاموس قرآن، ج۶، ص۲۰.
[21] ابن بابویه، ثواب الاعمال، ص۲۸۹.
[22] شهید ثانی، کشف الربیة، ص۸۳.
[23] حجرات / ۱۷؛ مدثر/۶.
[24] بقره /۲۶۴.
[25] بقره / ۲۶۴.
[26] بقره /۲۶۴ و ۲۷۰.
[27] بقره / ۲۶۴.
[28] بقره / ۲۶۲.
[29] بقره / ۲۴۵؛ طبرسی، مجمع البیان، ج۲، ص۶۰۸.
[30] ابن بابویه، ثواب الأعمال، ص۲۸۹ – ۲۹۰.
[31] اربلی، کشف الغمة، ج۲، ص۲۰۶.
[32] بقره/۲۸۰.
[33] قمی، تفسیر القمی، ج۱، ص۹۴.
[34] بقره/۲۸۰.
[35] آل عمران/ ۱۳۴ و ۱۳۶.
[36] مکارم شیرازی، تفسیر نمونه، ج۲، ص۳۷۸-۳۷۹، با کمی تغییر.
[37] قمی، تفسیر القمی، ج۱، ص۹۴.
[38] زمخشری، کشاف، ج۱، ص۴۰۲.
[39] فخر رازی، مفاتیح الغیب، ج۷، ص۹۰.
[40] قاسمی، محاسن التأویل، ج۲، ص۲۳۳.
[41] فاضل مقداد، کنز العرفان، ج۲، ص۴۷.
[42] زمخشری، کشاف، ج۱، ص۴۰۲.
[43] قاسمی، محاسن التأویل، ج۲، ص۲۳۳.
[44] بقره/ ۲۸۲؛ بلخی، تفسیر مقاتل، ج۱، ص۱۵۱.
[45] بقره /۲۸۲.
[46] بقره /۲۸۲.
[47] مقدس اردبیلی، زبدة البیان، ص۴۴۳.
[48] بقره /۲۸۲.
[49] فاضل مقداد، کنز العرفان، ج۲، ص۴۸.
[50] بقره/ ۲۸۳؛ مقدس اردبیلی، زبدة البیان، ص۴۴۲.
[51] ابن بابویه، علل الشرایع، ج2، ص483.
[52] بقره/278.
[53] نجفی، جواهرالکلام، ج25، ص7.
[54] ابن بابویه، من لا یحضره الفقیه، ج4، ص377.
[55] ابن بابویه، من لا یحضره الفقیه، ج4، ص367.
[56] راوندی، فقه القرآن، ج1، ص398.
[57] مغنیه، تفسیر الکاشف، ج1، ص446.
[58] ابن العربی، احکام القرآن، ج۱، ص۲۵۲.
[59] مقدس اردبیلی، زبدة البیان، ص۴۴۵.
[60] فیض کاشانی، تفسیر الصافی، ج۱، ص۳۰۷.
[61] طبرسی، مجمع البیان، ج۱ – ۲، ص۶۸۳.
[62] فاضل مقداد، کنز العرفان، ج۲، ص51.
[63] کاظمی، مسالک الأفهام، ج۳، ص۶۰.
[64] مقدس اردبیلی، زبدة البیان، ص۴۴۵.
[65] راوندی، فقه القرآن، ج1، ص225.
[66] کلینی، کافی، ج۲، ص۳۴۷.
[67] کلینی، کافی، ج7، ص176.



نظر شما